
温彬:9月工业利润增速明显回升
2026-10-29 · 561683.com
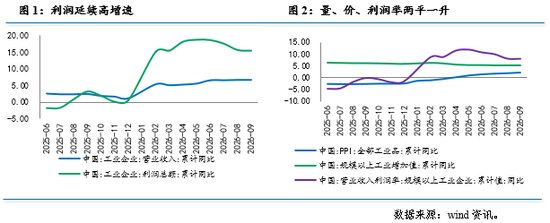
1-9 月,全国规模以上工业企业利润总额增速同比上涨 15.5% ,延续较快增速 。量、利润率保持平稳,价格支撑进一步增强,推动 9 月单月利润增速明显反弹。 看结构,三大门类利润增速分化。 价格和利润率支撑明显增强,推动采矿业利润增速加快。 利润率继续走弱,拖累公用事业利润降幅扩大。 价格支撑增强,但利润率改善放缓,制造业利润增速小幅回落。 制造业中, 上
1-9 月,全国规模以上工业企业利润总额增速同比上涨 15.5% ,延续较快增速 。量、利润率保持平稳,价格支撑进一步增强,推动 9 月单月利润增速明显反弹。
看结构,三大门类利润增速分化。 价格和利润率支撑明显增强,推动采矿业利润增速加快。 利润率继续走弱,拖累公用事业利润降幅扩大。 价格支撑增强,但利润率改善放缓,制造业利润增速小幅回落。
制造业中, 上中下游利润增速延续分化态势。 上游原材料制造业利润增速延续回落,保持较快增长。中游装备制造业支撑作用明显,电子行业对利润增长贡献显著。下游消费品制造业利润延续分化。
从其他指标来看, 工业企业库存回升,但企业库存扩张意愿仍偏谨慎,主动补库特征尚不明显。 季末集中结算、产销景气改善及清欠政策推进共同带动下,工业企业应收账款回收期较前值缩短。
展望后续,随着基数压力缓解,利润增速有望逐步趋稳。内部看,“六张网”、政策性金融工具、重大工程和城市更新加快落地,有望进一步带动电子信息、高端装备及部分原材料行业需求。外部看,全球 AI 基础设施投资、新能源汽车、船舶和电力设备等外需支撑延续,工业盈利仍具修复基础。但有效需求不足、房地产和消费恢复偏弱、企业资金周转压力以及外部贸易和地缘政治不确定性仍在,预计利润改善仍将主要集中于价格修复较快和结构性景气行业。
1-9月,全国规模以上工业企业实现利润总额60337.4亿元,同比上涨15.5%,略低于1-8月的15.7%。9月当月规模以上工业企业利润同比增长14.4%,较8月份加快10.2个百分点。量、利润率保持平稳,价格支撑进一步增强,企业盈利延续修复。
1-9 月,按可比口径计算,全国规模以上工业企业利润总额同比增长 15.5% ,低于 1-8 月的 15.7% ,连续第四个月放缓。不过, 9 月当月规模以上工业企业利润同比增长 14.4% ,较上月大幅加快 10.2 个百分点。 1-9 月,营收同比增长 6.6% ,持平 1-8 月。
从三要素来看,量 - 价 - 利润率两平一升。 1-9 月,工业增加值累计同比增长 5.3% , 营业收入利润率 5.7% ,同比增长 8% ,均 持平 1-8 月; PPI 累计同比为 2.3% ,较 1-8 月加快 0.3 个百分点 。 整体看,生产、利润率保持平稳,价格支撑进一步增强,工业企业盈利修复基础有所巩固。
从三大门类看, 1-9 月采矿业利润总额同比增长 38.2% ,较 1-8 月加快 3.1 个百分点。三要素中,采矿业工业增加值同比增速为 2% ,较 1-8 月回落 0.1 个百分点;营业收入利润率同比增长 27% ,较 1-8 月加快 1.5 个百分点;价格方面, 煤炭、油气价格涨幅明显扩大,有色金属矿价格保持高位,非金属矿价格降幅继续收窄,黑色金属矿价格由涨转降。整体看,量端仍偏弱,但价格和利润率支撑明显增强,推动采矿业利润增速加快。
1-9 月 ,电力热力燃气及水生产和供应业利润同比下降 14.3% ,较 1-8 月下行 2.3 个百分点。三要素中, 1-9 月增加值同比增速为 5.4% ,较 1-8 月回落 0.1 个百分点;营业收入利润率同比下降 14.5% ,较 1-8 月回落 2.5 个百分点;燃气价格延续上涨,电热价格继续回落,水价持平上期。生产端有所改善、价格表现分化,但利润率继续走弱,拖累行业利润降幅进一步扩大。
1-9 月,制造业利润总额同比增长 17% ,较 1-8 月回落 0.4 个百分点 。三要素中,增加值累计增速为 5.7% ,持平 1-8 月;营业收入利润率同比增长 8.1% ,较 1-8 月回落 0.3 个百分点。价格方面,制造业价格修复范围进一步扩大,上游原材料价格整体走强,中游装备制造业价格多数改善,下游消费品制造业总体仍偏弱。 生产保持平稳、价格支撑进一步增强,但利润率改善略有放缓,制造业利润增速小幅回落 。
制造业中,上游原材料制造业利润增速延续回落,但仍保持较快增长。 1-9 月,原材料制造业利润同比增长 30.8% ,较 1-8 月回落 2.9 个百分点。 其中,能源、有色金属、化纤和化工行业维持高增速,黑色金属、橡胶行业利润增速降幅走扩 。
中游装备制造业 支撑作用明显。 1-9 月,装备制造业利润同比增长 17.7% ,较 1-8 月放缓 2 个百分点。其中,电子行业利润同比增长 1 倍,拉动规上工业企业利润增长 9.6 个百分点。
下游消费品制造业利润延续分化。烟草、医药利润增速转正,农副食品、软饮利润降幅收窄,木材加工、制鞋、印刷、文娱、纺织等行业利润进一步走弱。
9 月末,工业企业产成品存货名义增速回升 0.6 个百分点至 11.6% , 1-9 月营业收入增速持平上期,库存回补延续。同时,库销比回落 4.3 个百分点至 56.2% ,表明销售周转有所加快、库存消化能力改善,库存压力有所缓解 。
不过, PMI 库存指标显示, 9 月原材料库存指数较上月上升 0.1 个百分点至 48.2% ,产成品库存指数下降 0.8 个百分点至 47.6% ,均处于收缩区间,反映企业原材料备货意愿边际改善,但产成品库存仍在去化,库存周期尚未进入明确的主动补库阶段 。
截至 9 月末,工业企业应收账款平均回收期为 71.6 天,较 1-8 月缩短 0.6 天,略高于季节性水平。
分企业类型来看,国有企业、股份制、外资、私营企业应收账款平均回收期分别为 55.6 、 69.3 、 81.8 和 75.7 天,较前值分别缩短 0.6 、 0.8 、 0.2 和 0.4 天 。 企业回款效率边际改善。主要受三季度末集中结算和催收加快影响,叠加 9 月工业生产、订单和出口景气改善,企业交付和资金回笼有所加快;同时,近期清欠政策持续推进,对改善企业账期也形成一定支撑。
价格修复带动下, 1-9 月工业企业利润延续较高增速。展望下一阶段,四季度利润增速有望逐步趋稳。一方面,去年 10-11 月工业企业单月利润明显回落,四季度基数压力有所缓解;另一方面,从量价率三要素看,工业生产总体保持平稳, PPI 涨幅进一步扩大,利润率改善幅度保持稳定,价格端对企业盈利的支撑进一步增强。但当前有效需求不足、企业资金周转压力等问题仍存在,预计利润修复仍将呈现较强的结构性特征。
具体来说,稳投资政策进一步加码,有望加快向工业需求传导。央行将“六张网”纳入 PSL 支持范围,并增加科技创新和技术改造再贷款额度 2000 亿元、将支持比例提高至 100% ;近期又盘活 2500 亿元地方政府专项债务结存限额,支持“六张网”等重点领域建设,叠加新型政策性金融工具、重大工程和城市更新持续推进,有望带动电子信息、电气机械、高端装备及部分原材料行业需求。与此同时,全球 AI 基础设施投资、新能源汽车、轮船、电力设备等领域仍有望形成结构性外需支撑;但房地产投资、消费需求恢复仍偏弱,外部贸易环境和地缘政治不确定性仍可能对需求和成本形成扰动。
(本文作者介绍:民生银行首席经济学家)
新浪财经意见领袖专栏文章均为作者个人观点,不代表新浪财经的立场和观点。
欢迎关注官方微信“意见领袖”,阅读更多精彩文章。点击微信界面右上角的+号,选择“添加朋友”,输入意见领袖的微信号“kopleader”即可,也可以扫描下方二维码添加关注。意见领袖将为您提供财经专业领域的专业分析。
新浪财经意见反馈留言板 电话:400-052-0066 欢迎批评指正